
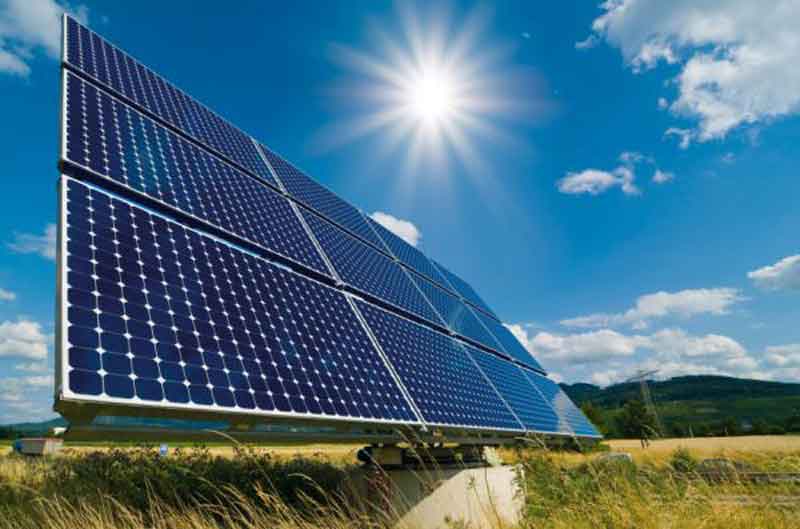
JAKARTA – Indonesia baru memiliki 1,59 GWp tenaga surya, sementar targetnya 100 GWp di 2029. Temuan ini tercatat dalam Indonesia Solar Energy Outlook (ISEO) 2027, edisi ketiga laporan dua tahunan yang diluncurkan Institute for Essential Services Reform (IESR), lembaga pemikir di bidang energi dan lingkungan, untuk memantau perkembangan energi surya di Indonesia serta prospeknya dalam beberapa tahun mendatang.
Indonesia mencapai 1 GWp (1.000 MWp) tenaga surya pada 2025. Laporan ISEO 2027 menemukan kapasitas terpasang naik menjadi 1,59 GWp pada kuartal I-2026. Angka ini baru sekitar 1,5 persen dari kapasitas pembangkit nasional dan hanya 0,3 persen dari produksi listrik Indonesia. IESR menilai pertumbuhan tersebut tertinggal jauh dari ambisi pemerintah menjadikan tenaga surya salah satu tulang punggung sistem energi nasional melalui Kebijakan Energi Nasional dan Program 100 GWp PLTS yang diluncurkan Agustus lalu.
PLTS atap mendominasi kapasitas surya nasional: 0,90 GWp atau 57 persen dari total. Sisanya berasal dari PLTS skala utilitas sebesar 0,33 GWp, PLTS captive 0,30 GWp, dan PLTS di wilayah terpencil (remote) sekitar 0,06 GWp. Meski meningkat, pengembangan proyek masih menghadapi kesenjangan regulasi, ketidakpastian pengadaan, serta keterbatasan akses jaringan.
Chief Executive Officer (CEO) IESR, Fabby Tumiwa menilai ambisi PLTS 100 GWp harus tercermin dalam revisi atau pembaruan RUPTL 2025–2034, dengan mengoptimalkan pembangunan PLTS dan BESS skala utilitas, substitusi PLTD dengan PLTS dan BESS dan PLTS Atap di sistem PLN untuk dapat memenuhi tenggat waktu tiga tahun yang dicanangkan Presiden. Proyek-proyek yang ready to offer atau ready to finance juga harus naik signifikan dalam satu tahun ke depan.
“Dari 14 proyek Program 100 GWp yang diluncurkan pada 25 Agustus 2026, dengan total sekitar 5,2 GWp, baru sekitar 526 MWp yang memiliki target waktu penyelesaian,” ujar Fabby, di Jakarta (18/11).
Untuk merealisasikan target 100 GWp, IESR merekomendasikan peta jalan multi kanal. Berdasarkan pemodelan IESR, kapasitas surya Indonesia dapat mendekati 96,7 GWp pada 2029 apabila seluruh kanal pengembangan berjalan secara bersamaan dan didukung perbaikan regulasi kunci seperti kuota PLTS atap dan proses pengadaan PLTS utilitas.
Rinciannya: sekitar 8 GW telah direncanakan di RUPTL dan melalui pengadaan Mentari GigaOne, tambahan 56 GW melalui pengadaan PLN, dan sekitar 33 GW melalui jalur lain, seperti PLTS atap, de-dieselisasi, elektrifikasi perdesaan, PLTS captive, serta pemanfaatan energi surya terdistribusi lainnya terutama yang mendorong aktivitas produktif.
IESR melalui ISEO 2027 mengidentifikasi lima faktor utama yang menentukan keberhasilan percepatan pembangunan dan pemanfaatan energi surya di Indonesia.
Pertama, pertumbuhan energi surya perlu dibarengi dengan percepatan elektrifikasi. Pada skenario elektrifikasi tinggi, kebutuhan listrik Indonesia pada 2035 diperkirakan sekitar 160 TWh lebih tinggi dibandingkan skenario business-as-usual. Pertumbuhan ini dapat berasal dari elektrifikasi transportasi, industri, pendinginan, memasak, pusat data, serta ekspor listrik.
Ini juga sejalan dengan komitmen “35 by 35” (meningkatkan pangsa listrik dalam konsumsi energi final global menjadi 35% pada tahun 2035, naik dari sekitar 23% saat ini) yang diusung kepresidenan Turkiye untuk COP31.
Kedua, IESR merekomendasikan reformasi kuota PLTS atap. Sistem kuota yang berlaku saat ini masih membatasi penetrasi PLTS atap. Penetapan kuota dapat dibuat berdasarkan kemampuan jaringan menerima tambahan pembangkit atau hosting capacity di tingkat gardu induk, sehingga membuka ruang pengembangan PLTS atap lebih luas.
Ketiga, proses pengadaan proyek perlu dibuat lebih terencana, transparan dan menggunakan desain yang sesuai dengan profil risiko PLTS, skema pelelangan terbalik (reverse auction) perlu dikembangkan untuk mengakselerasi implementasi PLTS skala utilitas. ISEO 2027 mencatat proyek PLTS masih banyak ditenderkan satu per satu tanpa kalender pengadaan yang jelas. Jadwal lelang berbasis teknologi yang dipublikasikan secara terbuka akan membantu pengembang, lembaga pembiayaan, dan pemasok mempersiapkan proyek dan menyusun penawaran yang kompetitif.
Keempat, pembangunan jaringan dan sistem penyimpanan energi (seperti battery energy storage system/BESS) harus bergerak lebih cepat. RUPTL 2025–2034 merencanakan 42,6 GW energi terbarukan dan 10,3 GW penyimpanan energi, tetapi sejumlah jaringan transmisi yang berkaitan langsung dengan integrasi tenaga surya baru dijadwalkan pada 2030–2034. Selain itu, perlu perbaikan regulasi dan insentif yang membuat investasi sistem penyimpanan energi lebih atraktif.
Kelima, percepatan energi surya perlu sekaligus memperkuat rantai pasok domestik. Kapasitas produksi modul surya dalam negeri telah mencapai sekitar 27 GWp per tahun pada 2026, sementara kapasitas produksi sel surya sekitar 14,3 GWp. Namun, permintaan domestik masih tumbuh lebih lambat dibandingkan kapasitas produksi. Program 100 GWp dapat menjadi jangkar pasar bagi industri dalam negeri apabila disertai kepastian proyek dan kebijakan yang konsisten.
Selain memperkuat industri, percepatan energi surya dapat meningkatkan ketahanan energi Indonesia. ISEO 2027 mencatat bahwa pada April 2026 harga minyak mentah Indonesia rata-rata mencapai sekitar USD 117 per barel, jauh di atas asumsi anggaran sebesar USD 70 per barel.
Apabila selisih tersebut berlangsung selama satu tahun, diperkirakan kebutuhan subsidi dan kompensasi energi meningkat menjadi sekitar Rp470 triliun, yang berdampak pada potensi defisit APBN hingga Rp 320 triliun. Energi surya, sebaliknya, tidak memiliki risiko fluktuasi harga bahan bakar setelah pembangkit beroperasi.
Untuk mempercepat implementasi, IESR merekomendasikan agar target 100 GWp dimasukkan secara eksplisit dalam revisi RUKN dan RUPTL berikutnya, lengkap dengan jalur pengadaan, kesiapan jaringan, pembagian peran PLTS terdistribusi, serta kerangka hukum yang menjelaskan kepemilikan, pengadaan, dan pembiayaan proyek.
Fabby menegaskan, studi ISEO 2027 menggarisbawahi periode 2027–2029 sebagai fase penting untuk menguji kemampuan Indonesia menerjemahkan ambisi menjadi proyek yang beroperasi. Kapasitas PLTS skala utilitas on-grid diperkirakan dapat meningkat menjadi sekitar 557 MWp pada akhir 2027 dan 857 MWp pada akhir 2028, apabila proyek-proyek yang telah memiliki jadwal penyelesaian dapat beroperasi sesuai rencana.
Dalam jangka lebih panjang, tantangannya bukan lagi sekadar membangun pembangkit. Pada 2035, pertumbuhan permintaan listrik, kapasitas jaringan, dan penyimpanan energi harus mampu mengimbangi peningkatan tenaga surya dalam skala besar. Karena itu, pembangunan pembangkit, jaringan, penyimpanan energi, permintaan, pembiayaan, dan industri manufaktur perlu direncanakan sebagai satu kesatuan.
Erick Ta’dung, Koordinator Pengawasan Usaha EBT, Direktorat EBTKE, Kementerian Energi dan Sumber Daya Mineral (ESDM), menjelaskan bahwa pihaknya tengah mengerjakan sejumlah perbaikan regulasi antara lain rancangan Perpres 100GW termasuk harmonisasi bersama Kementerian dan Lembaga dan revisi Perpres 112/2022.
Kunci keberhasilan program 100 GWp ada pada seluruh rantai implementasi. Tanpa kepastian perencanaan, pembaruan pengadaan, penguatan jaringan, penciptaan permintaan baru, dan penjaminan rantai pasok, percepatan pembangunan PLTS berisiko tidak menghasilkan kapasitas operasional sesuai target. IESR menilai pemerintah perlu membenahi semuanya sekaligus.(RA)







Komentar Terbaru